Schlagwortarchiv: Versicherungsrecht

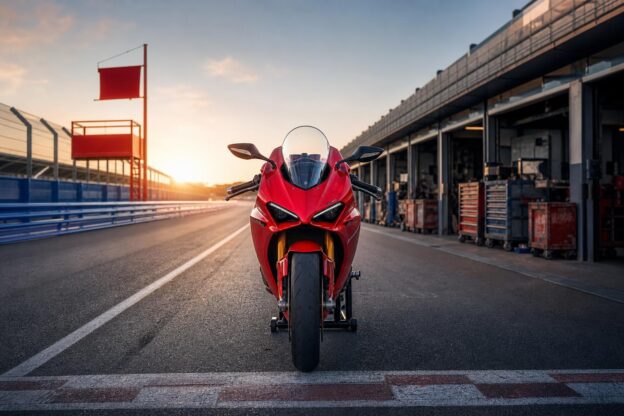
Ein rotes Supersport-Motorrad steht auf einer Rennstrecke mit blauen Sicherheitsbarrieren und einem roten Flaggenmast im

BGH-Urteil zur Auslegung der Rennklausel (Ziffer 5.1.5 AUB 2012) in der privaten Unfallversicherung

Ein wegweisendes Urteil des Bundesgerichtshofs (BGH) vom 13. Oktober 2026 (Az. IV ZR 251/25) hat klargestellt, wann die Ausschlussklausel für Fahrten zur Erzeugung von Höchstgeschwindigkeiten in der privaten Unfallversicherung greift. Das Urteil schafft Rechtssicherheit für tausende Teilnehmer von Trackdays, Fahrsicherheitstrainings und Renntrainings ohne Wettbewerbscharakter, die bislang häufig mit Leistungsausschluss konfrontiert waren.

Hintergrund des Rechtsstreits und Instanzenweg

Der Rechtsstreit begann mit einem schweren Motorradunfall bei den “Yamaha Track Days” im Juni 2021. Die Veranstalterin klagte im Namen des verunglückten Fahrers, nachdem das Oberlandesgericht (OLG) Hamm am 29. Oktober 2025 (Az. 20 U 51/24) die Klage mit Verweis auf das “individuelle Limit-Fahren” abgewiesen hatte. Zuvor hatte das Landgericht Bielefeld am 21. Februar 2024 (Az. 22 O 77/22) die Klage auf Feststellung der Leistungspflicht stattgegeben. Der BGH hat nun die landgerichtliche Entscheidung weitgehend wiederhergestellt.

Rechtliche Bewertung der Rennklausel 5.1.5 AUB 2012

Die streitige Klausel lautet nach den Allgemeinen Unfallversicherungs-Bedingungen (AUB) 2012: “Unfälle, die der versicherten Person dadurch zustoßen, dass sie sich als Fahrer, Beifahrer oder Insasse eines Motorfahrzeuges an Fahrtveranstaltungen einschließlich dazugehöriger Übungsfahrten beteiligt, bei denen es auf die Erzielung von Höchstgeschwindigkeiten ankommt”. Der BGH hat diese Formulierung eng ausgelegt und festgestellt, dass sie nur bei echten Wettkämpfen mit geschwindigkeitsabhängigen Platzierungen Anwendung findet. Ein bloßes Befahren einer Rennstrecke, ohne Bewertung durch Platzierungen, löst den Ausschluss nicht aus.

Objektiver Charakter von Fahrtveranstaltungen vs. subjektive Motivation

Vor Gericht wurde in erster Linie um die Auslegung dieser Klausel gestritten.

Der Fall verdeutlicht, dass für den Risikoausschluss der objektive Charakter der Veranstaltung entscheidend ist – nicht die persönliche Motivation des einzelnen Teilnehmers. Obwohl die Yamaha Track Days mit dem Slogan “Geh mit deinem Bike ans Limit” beworben wurden und die Teilnehmenden anhand von Rundenzeiten in Leistungsgruppen eingeteilt wurden, fanden weder Wertungsläufe noch Siegerehrungen statt. Der BGH betonte daher, dass die Klausel nur greift, wenn die Veranstaltung ausdrücklich als Wettkampf mit Platzierungen konzipiert ist.

Abgrenzung zur Kaskoversicherung und abweichende Klauselwerke

Der Schutz der privaten Unfallversicherung darf nicht mit der Vollkasko- oder Haftpflichtversicherung verwechselt werden. In den Allgemeinen Bedingungen für die Kfz-Versicherung (AKB) schließen viele Versicherer Fahrten auf Rennstrecken, auch reine Touristenfahrten, explizit aus – unabhängig davon, ob ein Wettbewerb stattfindet. Diese Ausschlüsse sind häufig weitergehend als die AUB-Klausel 5.1.5 und gelten nicht automatisch für Personenschäden, die durch die Unfallversicherung abgedeckt werden.

  • Unfallversicherung: Schutz greift, wenn keine wettbewerbsorientierte Höchstgeschwindigkeit erzielt werden soll (nach BGH-Entscheidung).
  • Kaskoversicherung: Oft ausschließliche Verbote für jede Nutzung von Rennstrecken, selbst bei reinen Freizeitfahrten.

Praktische Konsequenzen für Teilnehmer von Trackdays und Fahrsicherheitstrainings

Die BGH-Entscheidung hat für Freizeitsportler mehrere direkte Auswirkungen:

  • Versicherungsnehmer können bei Trackdays, die nicht als Wettkampf mit Platzierungen organisiert sind, ihren Unfallversicherungsschutz behalten.
  • Veranstalter sollten die Struktur ihrer Events klar dokumentieren – insbesondere, dass keine Wertungen oder Siegerehrungen stattfinden.
  • Versicherer können künftig ihre Vertragsklauseln nachschärfen, um auch reine Rennstreckenfahrten explizit auszuschließen. Das erfordert transparente Information an die Kunden.
  • Bei Fahrzeugschäden bleibt die Kaskoversicherung häufig ohne Leistung, da die AKB separate Ausschlüsse enthalten.

Zusammenfassung der wesentlichen Rechtsgrundsätze

Die wichtigsten Erkenntnisse aus dem BGH-Urteil lassen sich wie folgt zusammenfassen:

  • Exklusionsklauseln für Höchstgeschwindigkeitsfahrten gelten nur bei echten Wettkämpfen mit Platzierungen.
  • Der objektive Charakter der Veranstaltung ist maßgeblich, nicht die persönliche Motivation des Fahrers.
  • Die Entscheidung bezieht sich ausschließlich auf die AUB-Klausel 5.1.5 von 2012 und deren inhaltsgleiche Regelungen in der privaten Unfallversicherung.
  • Die Rechtsprechung lässt keinen Automatismus auf die Kaskoversicherung übergreifen.

Fazit

Das BGH-Urteil vom 13. Oktober 2026 sorgt für Klarheit bei der Auslegung der Rennklausel in der privaten Unfallversicherung. Für Veranstalter von Trackdays und deren Teilnehmer bedeutet dies, dass der Versicherungsschutz erhalten bleibt, sofern die Veranstaltung nicht als Wettbewerb mit Höchstgeschwindigkeitswertung konzipiert ist. Gleichzeitig mahnt das Urteil Versicherer, ihre Vertragsklauseln präzise zu formulieren und Kunden transparent über mögliche Ausschlüsse, insbesondere in der Kaskoversicherung, zu informieren. Die Entscheidung stärkt die versicherungsnehmerfreundliche Linie der Rechtsprechung und bietet zugleich Handlungsrahmen für die Praxis.
Quellen

rechtslage zum werkstattrisiko in der kaskoversicherung

Rechtslage zum Werkstattrisiko in der Kaskoversicherung

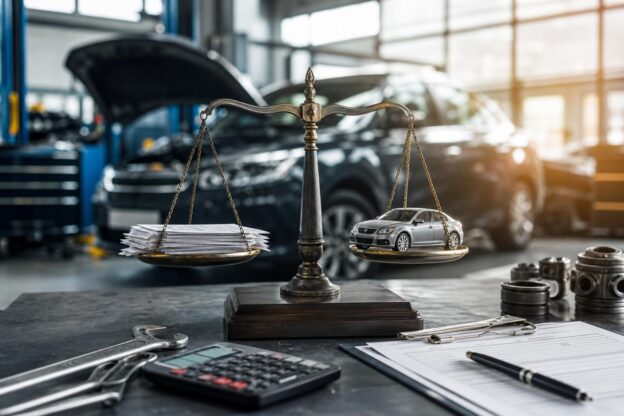
Am 9. September 2026 hat der Bundesgerichtshof (BGH) mit dem Urteil Az. IV ZR 235/25 klargestellt, dass Kaskoversicherungsträger nicht für objektiv unnötige Werkstattkosten haften müssen. Dieses Ergebnis grenzt die Kaskoversicherung deutlich vom Haftpflichtrecht ab und hat weitreichende praktische Folgen für Fahrzeughalter, die ihre Voll- oder Teilkasko in Anspruch nehmen.

BGH-Urteil vom 09.09.2026: Kernaussagen

Der BGH hat in seiner Entscheidung betont, dass Kaskoversicherer nur “erforderliche Kosten” zu ersetzen haben. Objektiv sinnlose, unwirtschaftliche oder nicht durchgeführte Werkstattleistungen fallen nicht darunter. Die Entscheidung stützt sich auf Ziffer A.2.6.2 der Allgemeinen Bedingungen für die Kfz-Versicherung (AKB), wonach ein durchschnittlicher Versicherungsnehmer nur solche Aufwendungen erstattet bekommt, die ein wirtschaftlich vernünftiger Betroffener in seiner Lage tätigen würde.

  • Unnötige Arbeitsschritte der Werkstatt werden nicht erstattet.
  • Überhöhte Material- oder Arbeitszeitansätze gehören nicht zum Leistungsumfang.
  • Der Versicherungsnehmer bleibt für den gekürzten Betrag von 389,01 Euro im konkreten Fall sitzen.

Unterschied zwischen Kasko- und Haftpflichtrecht

Im Haftpflichtrecht ist das Werkstattrisiko durch § 249 Abs. 2 Satz 1 BGB geregelt. Dort muss der Unfallverursacher bzw. dessen Haftpflichtversicherung die Kosten übernehmen, die dem Geschädigten für die Wiederherstellung des Fahrzeugs entstehen – selbst wenn einzelne Positionen objektiv überhöht sind. Der BGH hat in mehreren Entscheidungen 2024 bestätigt, dass die Haftpflichtversicherung sogar nicht durchgeführte, aber abgerechnete Reparaturen zahlen muss, sofern sie für den Geschädigten nicht erkennbar überhöht waren.

Im Kaskobereich gilt diese Regelung jedoch nicht. Der BGH hebt hervor, dass bei Kaskoversicherungen nicht der gesetzliche Schadensersatzanspruch, sondern die vertraglich vereinbarte Leistungspflicht maßgeblich ist. Deshalb wird zwischen dem “erforderlichen Geldbetrag” nach § 249 BGB und den “erforderlichen Kosten” nach den AKB unterschieden.

Praktische Konsequenzen für Versicherungsnehmer

Versicherte, die nach dem BGH-Urteil mit gekürzten Werkstattrechnungen konfrontiert werden, können nicht automatisch von ihrer Versicherung die kompletten Kosten verlangen. Stattdessen müssen sie prüfen, ob die in Rechnung gestellten Positionen objektiv notwendig waren. Folgende Punkte sind dabei besonders relevant:

  • Einholung eines schriftlichen Kostenvoranschlags vor der Reparatur.
  • Absprache des Kostenvoranschlags mit der Kaskoversicherung.
  • Prüfung der Rechnung auf unwirtschaftliche oder nicht erbrachte Leistungen.
  • Ggf. Geltendmachung von Schadensersatz- und Rückforderungsansprüchen nach §§ 280 und 812 BGB gegen die Werkstatt.

Beispielhafte Zahlen aus dem BGH-Verfahren

  • Gekürzter Betrag im konkreten Fall: 389,01 Euro (Jahr 2026).
  • Anzahl der Haftpflicht-Fallurteile, die Werkstattkosten abdecken: 5 (Jahr 2024, VI. Zivilsenat).
  • Rechnungsgesamtbetrag für einen Mietwagen im Zusammenhang mit dem Urteil: 1.604,57 Euro (Jahr 2026).
  • Zusätzliche Honorarkosten für ein Gutachten: 20 Euro (Jahr 2024).

Verbraucherhinweise: Wie man unnötige Kosten vermeidet

Um das Risiko zu minimieren, dass die eigene Kaskoversicherung Kosten kürzt, sollten Versicherungsnehmer aktiv handeln. Die folgenden Empfehlungen leiten sich direkt aus den im Urteil genannten Grundsätzen ab:

  • Vor jeder Reparatur einen detaillierten Kostenvoranschlag einholen.
  • Den Kostenvoranschlag mit der Versicherung abstimmen, bevor die Werkstatt mit der Arbeit beginnt.
  • Auf transparente Aufschlüsselungen der einzelnen Positionen achten – insbesondere bei Material- und Arbeitszeitansätzen.
  • Bei Unklarheiten sofort Rückfragen an die Werkstatt stellen und ggf. ein zweites Gutachten einholen.

Durch diese Maßnahmen können Verbraucher nachvollziehen, welche Leistungen tatsächlich erforderlich sind, und erhalten eine stärkere Verhandlungsbasis gegenüber der Versicherung.

Werkstattbindungstarife: Ausnahmen vom Grundsatz

Das BGH-Urteil gilt grundsätzlich für alle Kaskoversicherten, jedoch gibt es bei vertraglich fixierten Partnerbetrieben Ausnahmen. In Werkstattbindungstarifen steuert die Versicherung die Reparatur direkt, sodass das Risiko der Kostenübernahme beim Versicherer bleibt. Typische Kostenbereiche für solche Tarife liegen zwischen 100 Euro und 300 Euro (Jahr 2026). Versicherungsnehmer sollten prüfen, ob ihr Vertrag eine solche Bindung vorsieht, da hier das Werkstattrisiko nicht auf sie übergeht.

Zahlen, Fakten und Beispiele aus den Urteilen

Die BGH-Entscheidungen liefern konkrete Kennzahlen, die die Relevanz des Themas unterstreichen:

  • Im Kasko-Verfahren (Az. IV ZR 235/25) blieb der Versicherte mit einem Betrag von 389,01 Euro sitzen.
  • Fünf Haftpflicht-Fallurteile aus dem Jahr 2024 bestätigten den Schutz des Geschädigten bei Werkstattkosten.
  • Ein separater BGH-Beschluss (Az. VI ZR 67/25) zum Mietwagentarif zeigte, dass das Werkstattrisiko dort ebenfalls nicht gilt – ein Mietwagenbetrag von 1.604,57 Euro wurde als Referenz genannt.

Diese Zahlen verdeutlichen, dass das Risiko von Kostenkürzungen nicht nur theoretisch, sondern bereits in konkreten Fällen realisiert wurde.

Fazit

BGH-Urteil vom 9. September 2026 schafft klare Grenzen zwischen Kaskoversicherung und Haftpflichtrecht. Kaskoversicherer sind verpflichtet, nur die objektiv notwendigen Reparaturkosten zu übernehmen; objektiv unnötige oder unwirtschaftliche Werkstattleistungen bleiben beim Versicherungsnehmer. Für Verbraucher bedeutet das, dass sie künftig stärker in die Kostenkontrolle eingebunden werden: Kostenvoranschläge einholen, diese mit der Versicherung abstimmen und bei Zweifeln an der Angemessenheit der Werkstattrechnung aktiv werden. Gleichzeitig bleibt das Werkstattrisiko bei vertraglich gebundenen Partnerwerkstätten erhalten, sodass hier die Versicherung weiterhin das Kostenrisiko trägt. Insgesamt stärkt das Urteil die Transparenz im Kaskobereich und reduziert Missbrauchspotenziale seitens Werkstätten.

Quellen